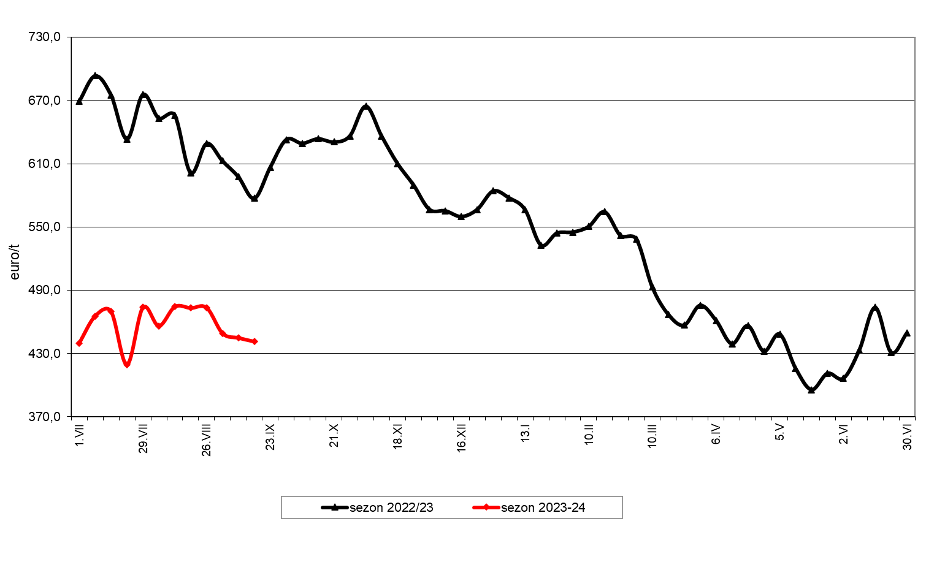
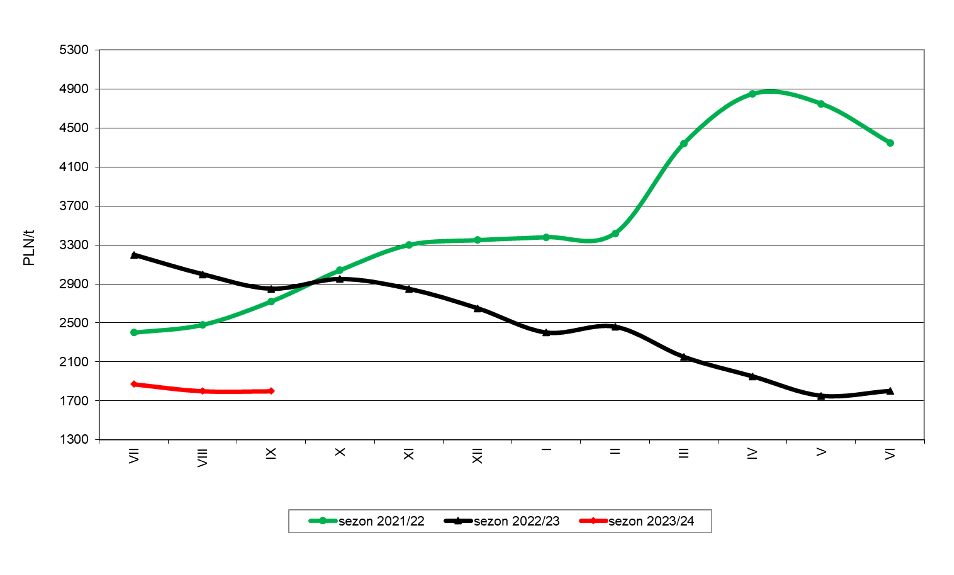
Komfortowy bilans rzepaku w UE-27, realizowany duży import australijskiej canoli oraz dobra kondycja zasiewów rzepaku ozimego i prognozy wysokich zbiorów rzepaku w 2023 roku u głównych unijnych przełożyły się na znaczny spadek cen rzepaku w II połowie minionego sezonu 2022/23.
Od początku 2023 roku, ceny rzepaku w kontraktach terminowych na giełdzie EURONEXT-MATIF spadły o ponad 25%. Na początku roku, premia płacona za rzepak w stosunku do cen soi na giełdzie w Chicago gwałtownie spadła. Było to spowodowane takimi czynnikami fundamentalnymi, jak duże zapasy rzepaku w UE-27 oraz prognozy wysokich zbiorów na Ukrainie, w UE-27 i Kanadzie.
Od momentu, gdy premia płacona za rzepak uległa zmniejszeniu, kierunek cen rzepaku jest w znacznej mierze wskazywany przez notowania cen soi na giełdzie w Chicago podążające za warunkami pogodowymi i kondycją upraw soi w USA. W okresach, gdy pogoda w USA była gorąca i sucha, ceny soi rosły, a w ślad za nimi zwyżkowały także ceny rzepaku na rynku europejskim.
Globalny bilans rzepaku/canoli w bieżącym sezonie 2023/24 pozostaje komfortowy, pomimo ostatnich cięć ocen zbiorów w UE-27 i Kanadzie. USDA prognozuje, że globalne zapasy rzepaku/canoli na koniec sezonu 2023/24 wyniosą 6,1 mln ton i będą o 1,4 mln ton mniejsze niż w poprzednim sezonie, ale ciągle znacznie wyższe niż w sezonie 2021/22, kiedy to wielkość zapasów końcowych spadła do 4,6 mln ton.
Wydaje się, że ceny rzepaku w kontraktach terminowych na MATIFie osiągnęły najniższy poziom w lipcu br., gdy spadły do poziomu cen soi na giełdzie w Chicago. Światowe zapasy rzepaku/canoli w bieżącym sezonie 2023/24 nie są na tyle uszczuplone, aby spowodować wyraźny wzrost premii w stosunku do cen soi. Oznacza to zatem, że ceny soi prawdopodobnie będą miały spory wpływ na kształtowanie się cen rzepaku na giełdzie EURONEXT-MATIF w kolejnych miesiącach bieżącego sezonu. Wiele w tym względzie może wydarzyć się na początku 2024 roku, kiedy to prognozy zbiorów soi w Ameryce Południowej w sezonie 2023/24 będą bardziej wiarygodne.
Obecnie prognozuje się rekordowe zbiory soi w Brazylii w sezonie 2023/24 na poziomie 163,0 mln ton wobec 156,0 mln ton zebranych sezon wcześniej, a w Argentynie na poziomie 48,0 mln ton, w porównaniu ze zbiorami jedynie 25,0 mln ton w sezonie 2022/23 dotkniętymi katastrofalną suszą. Istnieje duże prawdopodobieństwo kontynuacji zjawiska pogodowego El Nino w 2024 roku, które zasadniczo zapewni ciepłe i wilgotne warunki w kluczowych regionach uprawy soi w tych dwóch krajach. Jeśli opady nie będą nadmierne, rekordowo wysokie zbiory soi w Ameryce Południowej w sezonie 2023/24 mogą się zmaterializować.
Tak więc wydaje się, iż presja podażowa ze strony szybko postępujących zbiorów canoli w Kanadzie, a także zbiorów soi w Ameryce Południowej może wpłynąć na spadek cen rzepaku w UE-27 w dłuższym okresie czasowym.


 Sprawdź aktualne ceny i notowania umów terminowych rzepaku. Najnowsze i archiwalne informacje o rynku rzepaku i kontraktach terminowych.